Qu’est-ce qu’une heure supplémentaire ?
Est considérée comme heure supplémentaire toute heure de travail effectif accomplie au-delà de la durée légale de 35 heures par semaine, ou de la durée considérée comme équivalente dans certaines professions. Elle doit avoir été demandée par l’employeur, ou au moins accomplie avec son accord, même implicite.
Trois points à garder en tête :
- le calcul se fait à la semaine, et non au mois : par défaut, la semaine civile court du lundi 0 h au dimanche 24 h, sauf accord collectif prévoyant une autre période ;
- seul le temps de travail effectif compte : les pauses, par exemple, ne sont pas prises en compte sauf disposition plus favorable ;
- certains salariés ne sont pas concernés : les salariés en forfait jours n’ont pas d’heures supplémentaires, et pour les salariés à temps partiel, on parle d’heures complémentaires, qui obéissent à d’autres règles.
Les taux de majoration des heures supplémentaires
À défaut d’accord collectif, le Code du travail prévoit deux taux de majoration :
- 25 % pour les 8 premières heures supplémentaires, soit de la 36e à la 43e heure de la semaine ;
- 50 % à partir de la 44e heure.
Un accord d’entreprise ou, à défaut, un accord de branche peut fixer des taux différents, sans pouvoir descendre en dessous de 10 %. Vérifiez toujours votre convention collective et vos accords internes avant de calculer : c’est souvent là que se cachent les erreurs.
Le paiement majoré peut aussi être remplacé, en tout ou partie, par un repos compensateur de remplacement équivalent (par exemple 1 h 15 de repos pour une heure majorée à 25 %), si un accord le prévoit.
Comment calculer les heures supplémentaires : deux exemples
Exemple 1 : une semaine de 42 heures
Un salarié payé 15 € brut de l’heure travaille 42 heures dans la semaine. Il a donc effectué 7 heures supplémentaires, toutes majorées à 25 % :
- taux horaire majoré : 15 € × 1,25 = 18,75 € ;
- rémunération des heures supplémentaires : 7 × 18,75 € = 131,25 € brut.
Exemple 2 : une semaine de 46 heures
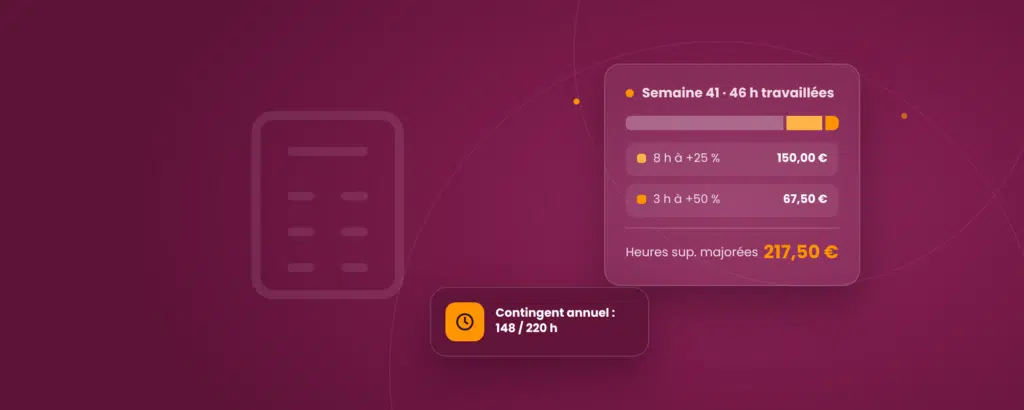
Le même salarié travaille 46 heures. Il a effectué 11 heures supplémentaires, réparties sur les deux taux :
- de la 36e à la 43e heure : 8 × (15 € × 1,25) = 8 × 18,75 € = 150,00 € ;
- de la 44e à la 46e heure : 3 × (15 € × 1,50) = 3 × 22,50 € = 67,50 € ;
- total : 217,50 € brut.
Bon à savoir : le calcul se fait semaine par semaine. Une semaine à 42 heures suivie d’une semaine à 28 heures ne s’annule pas : les 7 heures supplémentaires de la première semaine restent dues, sauf dispositif d’aménagement du temps de travail sur une période plus longue prévu par accord.
Contingent annuel et contrepartie obligatoire en repos
Les heures supplémentaires s’imputent sur un contingent annuel, fixé par accord collectif ou, à défaut, à 220 heures par salarié et par an. Au-delà de ce contingent, chaque heure supplémentaire ouvre droit, en plus de la majoration, à une contrepartie obligatoire en repos :
- 50 % du temps accompli dans les entreprises de 20 salariés au plus ;
- 100 % dans les entreprises de plus de 20 salariés.
L’employeur doit aussi respecter les durées maximales de travail : 10 heures par jour, 48 heures sur une même semaine et 44 heures en moyenne sur 12 semaines consécutives, sauf dérogations. Le site Service Public détaille l’ensemble de ces règles.
Les heures supplémentaires bénéficient par ailleurs d’un régime social et fiscal spécifique (réduction de cotisations salariales, exonération d’impôt sur le revenu dans une limite annuelle). Les plafonds étant revus régulièrement, vérifiez-les chaque année auprès de votre gestionnaire de paie.
Les erreurs de calcul les plus fréquentes
- calculer au mois au lieu de la semaine, ce qui masque des heures supplémentaires dues ;
- oublier les règles de la convention collective : taux différents, contingent spécifique, primes liées aux horaires ;
- compter des temps qui ne sont pas du travail effectif, ou au contraire en oublier (temps d’habillage, astreintes, déplacements selon les cas) ;
- ne pas suivre le contingent annuel, et passer à côté de la contrepartie obligatoire en repos ;
- ne pas pouvoir justifier les heures : sans décompte fiable, l’employeur est en position de faiblesse en cas de réclamation.
Pour aller plus loin : Pointeuse : est-ce obligatoire pour l’employeur ?
Automatiser le calcul avec un logiciel de gestion des temps
Sur le papier, le calcul semble simple. En pratique, entre les horaires variables, les absences, les jours fériés, les règles conventionnelles et le contingent annuel, le calcul manuel devient vite un casse-tête. Un logiciel de gestion des temps comme ZEUS® s’en charge automatiquement :
- les pointages enregistrés sur une pointeuse horaire remontent en temps réel ;
- les heures supplémentaires sont calculées semaine par semaine, selon vos taux et vos règles ;
- le contingent annuel est suivi pour chaque salarié, avec des alertes avant le dépassement ;
- les éléments variables sont prêts à être transmis à la paie, sans ressaisie.
Associé à un outil de gestion des plannings, il permet même d’anticiper les heures supplémentaires avant qu’elles ne soient effectuées.
Un exemple concret
Imaginons une entreprise de logistique de 60 salariés, avec des pics d’activité saisonniers. Chaque mois, le service RH reprend les feuilles d’heures, recalcule les majorations et vérifie le contingent dans un tableur. Deux jours de travail, et des erreurs régulières signalées par les salariés.
Avec ZEUS®, les règles de la convention collective sont paramétrées une fois pour toutes. Les heures supplémentaires sont calculées automatiquement, les dépassements de contingent signalés à l’avance, et les éléments de paie prêts en fin de mois.